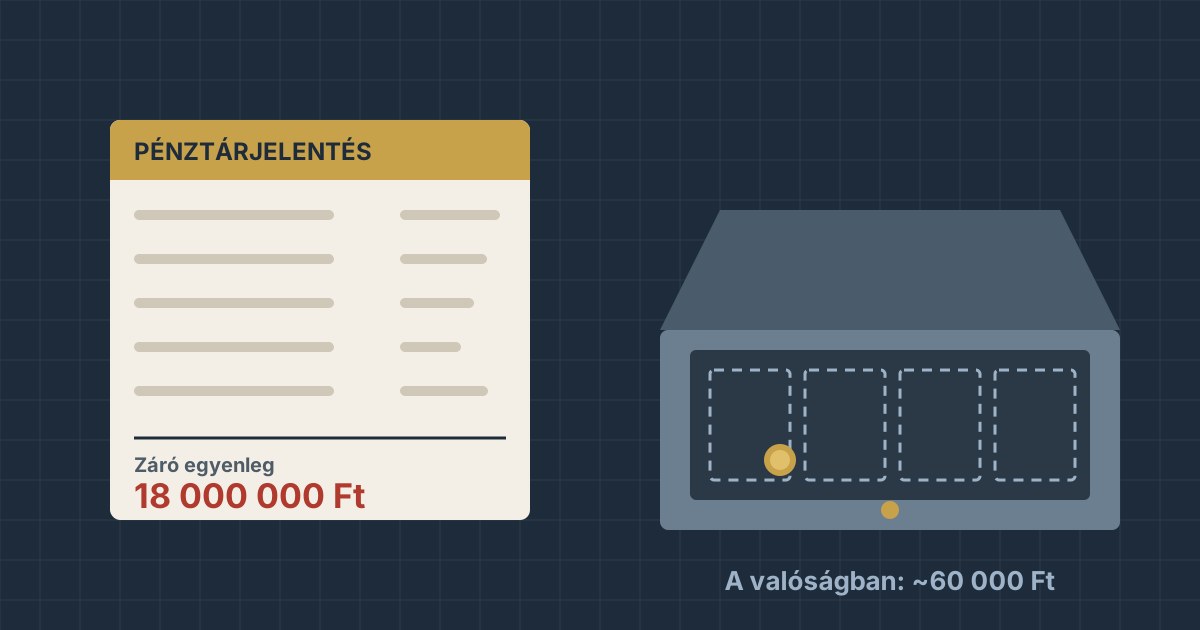
A könyvelés szerint a cég pénztárában 18 millió forint van. A valóságban egy fém kazetta áll a polcon, benne néhány tízezer forinttal. A különbség nem lopás és nem is könyvelési hiba a szó szoros értelmében. Évek alatt felgyűlt, dokumentálatlan pénzmozgások lenyomata. A szakma ezt hívja „magas házipénztárnak”, és a kis- és középvállalkozások körében az egyik leggyakoribb, mégis legkevésbé emlegetett adókockázat.
Hogyan keletkezik?
A folyamat jellemzően lassú és észrevétlen. A tulajdonos készpénzt vesz ki a cégből, de erről nem készül bizonylat. A cég kifizet egy beszerzést készpénzben, de a számla elkallódik. Bevétel érkezik, amely papíron a pénztárba kerül, valójában azonban rögtön tovább is megy. A könyvelő azt rögzíti, ami a papírokon van, a pénztár egyenlege pedig évről évre nő.
A probléma gyakran akkor válik láthatóvá, amikor a könyvelő szól, amikor cégeladás vagy végelszámolás kerül szóba, vagy amikor megérkezik a NAV levele.
Miért figyel erre a NAV?
Az adóhatóság kockázatelemzésében visszatérő szempont, hogy a pénztár egyenlege arányban áll-e a cég forgalmával és működésével. Egy nagyrészt átutalással dolgozó szolgáltató cégnél a több tízmilliós pénztár önmagában kérdéseket vet fel. Az ellenőrzés egyik legegyszerűbb eszköze a pénztár helyszíni leltára: az ellenőr megszámolja, mennyi pénz van ténylegesen a pénztárban, és összeveti a nyilvántartással.
Ha a pénz nincs meg, a hatóság jellemzően azt vizsgálja, hová került. Ha nincs mögötte szabályos jogcím és bizonylat, a hiányzó összeg a tag vagy a vezető tisztségviselő jövedelmének minősülhet, a személyi jövedelemadó és a szociális hozzájárulási adó terheivel. Ehhez társulhat az adóbírság, amely alapesetben az adóhiány 50 százaléka, bizonylatok meghamisítása vagy a bevétel eltitkolása esetén pedig akár 200 százalék is lehet, valamint a késedelmi pótlék.
A „gyors megoldások” csapdája
Sokan ilyenkor hirtelen „előkerült” számlákkal vagy visszadátumozott szerződésekkel próbálják eltüntetni a különbséget. Ez a legrosszabb lépés. Egy kitalált bizonylat a NAV szemében nem rendezi a helyzetet, hanem súlyosbítja: a szabályos hiányból így válhat szándékos jogsértés, magasabb bírsággal és akár büntetőjogi kockázattal.
Ugyanígy nem megoldás a pusztán könyvelési „átvezetgetés” sem, amikor a pénztár egyenlege egyik számláról a másikra kerül, de a mögöttes kérdés, vagyis hogy hová lett a pénz, megválaszolatlan marad.
Mi a törvényes kiút?
A szakemberek szerint a rendezés több, egymásra épülő lépésből áll:
- Feltárás: pontosan mekkora a különbség, és mely évekből ered.
- Könyvelési korrekció: azoknak a valós, de korábban nem rögzített költségeknek a feltárása, amelyekről van hiteles bizonylat.
- Jogi rendezés: ahol a pénz a tulajdonoshoz került, ott valós jogcímet kell teremteni, például kölcsönszerződést és visszafizetési ütemezést, ügyvédi közreműködéssel.
- Önellenőrzés: ha a pénz nem fizethető vissza, az önkéntes adózás jellemzően lényegesen olcsóbb, mint egy ellenőrzés során kiszabott bírság.
A Céghmester esetleírásai között szerepel olyan cég, ahol a valós, de korábban nem rögzített költségek rendezésével húszmillió forinttal sikerült csökkenteni a pénztár egyenlegét. A közös nevező minden esetben az, hogy a megoldásnak egy esetleges adóellenőrzés során is meg kell állnia. Aki részletesebben olvasna a magas házipénztár törvényes rendezéséről, a cég oldalán a tipikus élethelyzeteket és a lehetséges lépéseket is megtalálja.
Megelőzés: unalmas, de olcsó
A legjobb házipénztár az, amelyikkel nincs teendő. Ehhez kötelező és betartott pénzkezelési szabályzat, rendszeres pénztárleltár és a készpénzhasználat tudatos visszaszorítása kell. Érdemes azt is tudni, hogy vállalkozások között egy szerződés alapján havonta legfeljebb 1,5 millió forint fizethető ki készpénzben. Aki ezt a keretet rutinszerűen feszegeti, annak a pénztára előbb-utóbb amúgy is kérdéseket vet fel.